Domain milche.de kaufen?
Wir ziehen mit dem Projekt
milche.de um.
Sind Sie am Kauf der Domain
milche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain milche.de kaufen?
Kann man Schmand durch Quark, Joghurt oder Sahne ersetzen?
Ja, Schmand kann durch Quark, Joghurt oder Sahne ersetzt werden, je nachdem welchen Geschmack und Konsistenz man erreichen möchte. Quark ist eine gute Alternative, wenn man eine dickere Konsistenz wünscht, während Joghurt eine leichtere Konsistenz bietet. Sahne kann verwendet werden, um eine cremigere Textur zu erzielen. Es ist jedoch wichtig zu beachten, dass der Geschmack und die Konsistenz des Gerichts je nach Ersatz variieren können. **
Sind Hormone auch in Quark, Joghurt und Käse enthalten?
Ja, Hormone sind auch in Quark, Joghurt und Käse enthalten, da diese aus Milch hergestellt werden. Milch enthält natürlicherweise Hormone wie Östrogen und Progesteron, die von den Kühen produziert werden. Allerdings sind die Mengen an Hormonen in Milchprodukten im Vergleich zu anderen Lebensmitteln sehr gering und haben normalerweise keinen signifikanten Einfluss auf den Hormonhaushalt des Menschen. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
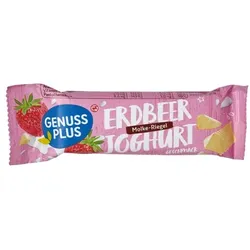
GENUSS PLUS Molke-Riegel »Erdbeer-Joghurt«Molke-Riegel »Erdbeer-Joghurt«, Geschmacksrichtung: Erdbeer / Joghurt, Produkttyp: Molkeriegel, portionsweise verpackt: Ja, Packungsmenge: 1 Stück, Inhalt (g): 35 g, Lebensmittel/Snacks/Proteinriegel1,06 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Bauck Käse Sahne Torte demeterEine wahre Gaumenfreude - himmlisch frisch im Geschmack und herrlich fruchtig zugleich. Je nachdem wie Du diese zauberleichte Torten am liebsten magst, kannst du noch Früchte zugeben und den Saft für den Fruchtspiegel variieren, den Boden backen oder ungebacken lassen, zauberhaft leckere Desserts kreieren oder ganz eigene Ideen mit unserer Tortenmischung entwickeln. Aber eines ist absolut sicher: NoBake Torte selber machen war noch nie so einfach.4,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter



-
Wie kann man zuhause Milchprodukte wie Joghurt oder Käse herstellen?
Um Joghurt herzustellen, erwärme Milch auf 42-45°C, füge Joghurtkulturen hinzu und lass es für 4-12 Stunden ruhen. Für Käse benötigst du Milch, Lab und Säure, um die Milch zu gerinnen. Die geronnene Milch wird dann geschnitten, erhitzt, abgeseiht und gepresst, um Käse herzustellen. **
-
Was kann man statt Sahne beim Backen nehmen? Milch, Joghurt, Quark.
Statt Sahne beim Backen kann man Milch, Joghurt oder Quark verwenden. Diese Alternativen können je nach Rezept und gewünschter Konsistenz verwendet werden, um ähnliche Ergebnisse wie mit Sahne zu erzielen. Es ist jedoch wichtig zu beachten, dass der Geschmack und die Textur des Endprodukts leicht variieren können. **
-
Ist in Buttermilch Laktose?
Ist in Buttermilch Laktose? Ja, Buttermilch enthält Laktose, da sie ein Milchprodukt ist. Laktose ist der natürliche Zucker in Milch und Milchprodukten. Menschen mit Laktoseintoleranz können daher möglicherweise Probleme haben, Buttermilch zu verdauen, da ihr Körper Schwierigkeiten hat, Laktose abzubauen. Es gibt jedoch auch laktosefreie Buttermilchalternativen auf dem Markt, die für Menschen mit Laktoseintoleranz geeignet sind. Es ist wichtig, die Zutatenliste zu überprüfen, um sicherzustellen, dass die Buttermilch laktosefrei ist, wenn dies erforderlich ist. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **


Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GENUSS PLUS Molke-Riegel »Erdbeer-Joghurt«Molke-Riegel »Erdbeer-Joghurt«, Geschmacksrichtung: Erdbeer / Joghurt, Produkttyp: Molkeriegel, portionsweise verpackt: Ja, Packungsmenge: 1 Stück, Inhalt (g): 35 g, Lebensmittel/Snacks/Proteinriegel1,06 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Kann man Schmand durch Quark, Joghurt oder Sahne ersetzen?
Ja, Schmand kann durch Quark, Joghurt oder Sahne ersetzt werden, je nachdem welchen Geschmack und Konsistenz man erreichen möchte. Quark ist eine gute Alternative, wenn man eine dickere Konsistenz wünscht, während Joghurt eine leichtere Konsistenz bietet. Sahne kann verwendet werden, um eine cremigere Textur zu erzielen. Es ist jedoch wichtig zu beachten, dass der Geschmack und die Konsistenz des Gerichts je nach Ersatz variieren können. **
-
Sind Hormone auch in Quark, Joghurt und Käse enthalten?
Ja, Hormone sind auch in Quark, Joghurt und Käse enthalten, da diese aus Milch hergestellt werden. Milch enthält natürlicherweise Hormone wie Östrogen und Progesteron, die von den Kühen produziert werden. Allerdings sind die Mengen an Hormonen in Milchprodukten im Vergleich zu anderen Lebensmitteln sehr gering und haben normalerweise keinen signifikanten Einfluss auf den Hormonhaushalt des Menschen. **
-
Wie kann man zuhause Milchprodukte wie Joghurt oder Käse herstellen?
Um Joghurt herzustellen, erwärme Milch auf 42-45°C, füge Joghurtkulturen hinzu und lass es für 4-12 Stunden ruhen. Für Käse benötigst du Milch, Lab und Säure, um die Milch zu gerinnen. Die geronnene Milch wird dann geschnitten, erhitzt, abgeseiht und gepresst, um Käse herzustellen. **
-
Was kann man statt Sahne beim Backen nehmen? Milch, Joghurt, Quark.
Statt Sahne beim Backen kann man Milch, Joghurt oder Quark verwenden. Diese Alternativen können je nach Rezept und gewünschter Konsistenz verwendet werden, um ähnliche Ergebnisse wie mit Sahne zu erzielen. Es ist jedoch wichtig zu beachten, dass der Geschmack und die Textur des Endprodukts leicht variieren können. **
Ähnliche Suchbegriffe für Steuerrecht
-
Bauck Käse Sahne Torte demeterEine wahre Gaumenfreude - himmlisch frisch im Geschmack und herrlich fruchtig zugleich. Je nachdem wie Du diese zauberleichte Torten am liebsten magst, kannst du noch Früchte zugeben und den Saft für den Fruchtspiegel variieren, den Boden backen oder ungebacken lassen, zauberhaft leckere Desserts kreieren oder ganz eigene Ideen mit unserer Tortenmischung entwickeln. Aber eines ist absolut sicher: NoBake Torte selber machen war noch nie so einfach.4,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Joghurt- Quark- & Co. Bereiter 1L 1 STProdukteigenschaften: Abtropfbeutel Zum einfachen Abtropfen von Quark, Frischkäse, Skyr & Pflanzen- sowie Nussmilch. Produktbeschreibung: Der Abtropfbeutel aus 100% Baumwolle eignet sich aufgrund seiner feinmaschigen Struktur hervorragend zum Abtropfen von selbstgemachtem Quark, Frischkäse, Skyr oder Pflanzen- und Nussdrinks. Füllen Sie die hergestellte Ferment- bzw. Nussmasse in den Abtropfbeutel um und lassen Sie diese je nach angegebenem Richtwert abtropfen, um das gewünschte Produkt zu erhalten. Hängen Sie den Beutel am besten über eine Schüssel oder legen Sie diesen in ein großes Sieb, um die entstandene Molke aufzufangen. Der Abtropfbeutel wird auf links verwendet. Seine abgerundeten Ecken garantieren eine einfachere Benutzung und Reinigung. Der Abtropfbeutel ist in der Maschine waschbar bis 40°C. Der Abtropfbeutel wird von Hand genäht. Hier unterstützt uns die Firma Lebenshilfe Leer E.V., eine soziale und gleichermaßen wirtschaftliche Einrichtung, die Menschen mit Behinderung ein Leben bietet, das den individuellen Bedürfnissen und Fähigkeiten der Menschen entspricht. Maße ca.: 30 x 30 cm Quelle: https://spinnrad.de Stand: 05/202438,68 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist in Buttermilch Laktose?
Ist in Buttermilch Laktose? Ja, Buttermilch enthält Laktose, da sie ein Milchprodukt ist. Laktose ist der natürliche Zucker in Milch und Milchprodukten. Menschen mit Laktoseintoleranz können daher möglicherweise Probleme haben, Buttermilch zu verdauen, da ihr Körper Schwierigkeiten hat, Laktose abzubauen. Es gibt jedoch auch laktosefreie Buttermilchalternativen auf dem Markt, die für Menschen mit Laktoseintoleranz geeignet sind. Es ist wichtig, die Zutatenliste zu überprüfen, um sicherzustellen, dass die Buttermilch laktosefrei ist, wenn dies erforderlich ist. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.